
18. September 2026
Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der
Mehr erfahren Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der
Mehr erfahren
Arbeitgeber müssen ihre Beschäftigten zur Sozialversicherung melden. Vor der Anmeldung steht die sozialversicherungsrechtliche Beurteilung
Beitrag lesen
Urlaubsgeld und Erholungsbeihilfen sind zwei unterschiedliche Zahlungen an Arbeitnehmer, die auch unterschiedlich zu behandeln sind. Bei der Zahlung
Beitrag lesen
Bieten Arbeitgeber ihren Arbeitnehmern kostenlos Firmenfitness-Programme an, ist zu prüfen, ob es sich um einen steuerfreien oder
Beitrag lesen
Den 2.000 €-Freibetrag gibt es bekanntlich nur für Rentner, die einer Tätigkeit als Arbeitnehmer nachgehen. Der Bund der Steuerzahler
Beitrag lesen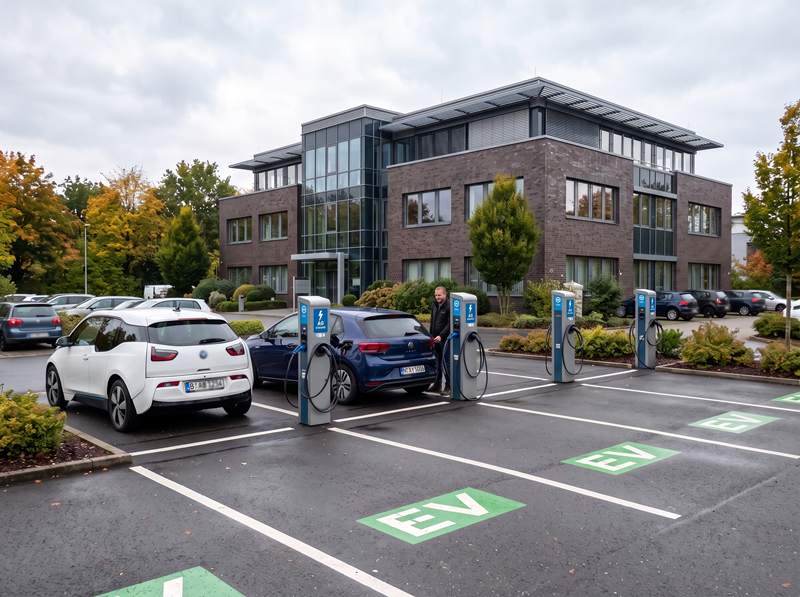
Grundsätzlich gilt Folgendes: Das kostenlose oder verbilligte Aufladen der Batterien von Elektro- oder Hybridelektrofahrzeugen im Betrieb des
Beitrag lesen
Nach dem Bundesurlaubsgesetz haben Arbeitnehmer Anspruch auf bezahlten Erholungsurlaub. Das gilt auch für Minijobber und zwar unabhängig
Beitrag lesen
Es gibt verschiedene Situationen und Anlässe, in denen der Arbeitnehmer über einen längeren Zeitraum auswärts tätig ist.
Beitrag lesen
Die Verpflegungsmehraufwendungen anlässlich einer auswärtigen Tätigkeit können nicht mit den tatsächlichen Kosten geltend
Beitrag lesen
Nach der EU-Richtlinie zur Entgelttransparenz sind die EU-Mitgliedstaaten verpflichtet, diese bis zum 7.6.2026 in nationales Recht umzusetzen. Die
Beitrag lesen